

Kurz gesagt: Das Implantat selbst ist keine Kassenleistung. Die Krankenkasse zahlt nur einen Festzuschuss für den Zahnersatz, der auf dem Implantat befestigt wird, nicht für den chirurgischen Teil. In der Praxis bleibt dadurch meist ein Eigenanteil von mehreren hundert bis über tausend Euro. Nur in sehr seltenen, medizinisch schweren Ausnahmefällen prüft die Kasse eine weitergehende Übernahme.
Kurz gesagt:
- Die Kasse übernimmt nur einen Festzuschuss für die Suprakonstruktion, nicht für das Implantat selbst, sodass meist ein Eigenanteil von mehreren hundert bis über tausend Euro verbleibt.
- Zusätzliche Kosten entstehen durch Knochenaufbau, Sinuslifting, hochwertigen Zahnersatz und Provisorien, die nicht vom Festzuschuss abgedeckt sind.
- Eine Ausnahme bei der Kassenübernahme besteht nur bei sehr schweren medizinischen Fällen wie Kieferdefekten nach Tumorerkrankungen oder angeborenen Fehlbildungen.
- Der Festzuschuss bemisst sich an der Regelversorgung und steigt bei lückenlosem Bonusheft oder Härtefallregelung auf bis zu 75–100 Prozent, allerdings nur für die Standardlösung.
- Die Behandlung erfolgt nur nach vorheriger Genehmigung durch die Krankenkasse anhand eines Heil‑ und Kostenplans, der rechtzeitig eingereicht werden muss.
Inhaltsverzeichnis
- Zahnimplantat Kassenleistung Deutschland: Woraus setzen sich die Kosten zusammen?
- Wann übernimmt die Krankenkasse implantologische Leistungen ausnahmsweise?
- Festzuschuss, Bonusheft und Härtefall: So rechnen Sie Ihren Eigenanteil
- Heil‑ und Kostenplan: So bereiten Sie sich richtig vor
- Zahnzusatzversicherung, Ratenzahlung und steuerliche Absetzbarkeit
- Praxis‑Perspektive: Was CASA DENTALIS für Berliner Patienten bedeutet
- Regelleistung, Festzuschuss und IGeL: Was der Unterschied bedeutet
- Alternativen zu Implantaten in der GKV-Regelversorgung
- Wie die Kostenübernahme durch die Krankenkasse abläuft
- Bonusheft im Detail: Welchen Unterschied es wirklich macht
- Voraussetzungen für die Härtefallregelung
- Gibt es Reformpläne bei der Zahnimplantat-Kassenleistung?
- Wann lohnt sich ein Implantat medizinisch wirklich?
- Ihr nächster Schritt: HKP‑Check bei CASA DENTALIS
- Quellen
- FAQ
Zahnimplantat Kassenleistung Deutschland: Woraus setzen sich die Kosten zusammen?
Eine Implantatversorgung besteht aus zwei getrennten Kostenblöcken, und genau diese Trennung entscheidet darüber, was die Kasse zahlt und was nicht. Der erste Block ist die eigentliche Implantation: das Titan‑ oder Keramikimplantat, die Operation und das chirurgische Material. Der zweite Block ist die Suprakonstruktion, also die Krone, Brücke oder Prothese, die später auf dem Implantat sitzt. Nur für diesen zweiten Teil gibt es überhaupt einen Festzuschuss der Krankenkasse.
Was kostet das konkret? Ein Einzelimplantat inklusive Krone liegt in Deutschland häufig zwischen 1.800 und 3.500 Euro, abhängig von Material, Zahnposition und Praxis. Bei CASA DENTALIS bewegen sich bestimmte zweiteilige Einzelimplantate, je nach Zahnposition, zwischen etwa 800 und 1.600 Euro, weil wir mit Nobel Biocare direkt zusammenarbeiten und keine übermäßigen Margen kalkulieren müssen.
Typische Preistreiber sind:
- Knochenaufbau bei zu wenig Kieferknochen, oft mehrere hundert Euro zusätzlich
- Sinuslift im Oberkiefer, wenn die Kieferhöhle im Weg ist
- Provisorischer Zahnersatz während der Einheilphase
- Hochwertige Kronenmaterialien wie Zirkonoxid statt Metallkeramik
Wichtig zu verstehen: Der Festzuschuss wird immer auf Basis der Regelversorgung berechnet, also auf Basis der günstigsten Standardlösung, meist einer Brücke, nicht auf Basis der tatsächlichen Implantatkosten. Wählen Sie ein Implantat statt der Regelversorgung, zahlt die Kasse trotzdem nur den Zuschuss, der für die Brücke kalkuliert wäre. Der Rest bleibt bei Ihnen.
Wann übernimmt die Krankenkasse implantologische Leistungen ausnahmsweise?
In sehr seltenen, medizinisch schweren Fällen prüft die Krankenkasse tatsächlich eine weitergehende Kostenbeteiligung. Die Zahnersatz‑Richtlinie des Gemeinsamen Bundesausschusses definiert dafür enge Voraussetzungen: Es muss ein Ausnahmeindikationsfall vorliegen, etwa ein größerer Kieferdefekt nach Tumorerkrankung, eine angeborene Fehlbildung oder ein völlig zahnloser, stark atrophierter Kieferkamm, bei dem eine konventionelle Prothese schlicht nicht funktioniert.
So läuft die Prüfung ab:
- Der Zahnarzt dokumentiert den Befund und erstellt ein zahnmedizinisches Gesamtkonzept.
- Bei komplexen medizinischen Vorgeschichten kommt oft ein humanmedizinisches Gutachten hinzu.
- Die Unterlagen gehen vor Behandlungsbeginn an die Krankenkasse, niemals danach.
- Die Kasse prüft und genehmigt oder lehnt schriftlich ab.
Auch die Techniker Krankenkasse weist ausdrücklich darauf hin, dass Implantate in der Regel keine Kassenleistung sind und Ausnahmen nur nach vorheriger Prüfung greifen. Wer ohne Genehmigung behandeln lässt, verliert den Anspruch auf diese Sonderregelung endgültig.
Festzuschuss, Bonusheft und Härtefall: So rechnen Sie Ihren Eigenanteil
Der befundbezogene Festzuschuss deckt grundsätzlich 60 % der Regelversorgung ab. Führen Sie lückenlos Bonusheft, steigt der Zuschuss auf 70 % nach 5 Jahren und auf 75 % nach 10 Jahren durchgehender Vorsorge. Die Härtefallregelung kann den Zuschuss sogar auf 100 % der Regelversorgung anheben, aber eben nur der Regelversorgung, nicht der tatsächlichen Implantatkosten.
| Bonusheft‑Status | Festzuschuss | Bezugsgröße |
|---|---|---|
| Kein Bonusheft | 60 % | Regelversorgung (z. B. Brücke) |
| 5 Jahre lückenlos | 70 % | Regelversorgung |
| 10 Jahre lückenlos | 75 % | Regelversorgung |
| Härtefall anerkannt | 100 % | Regelversorgung, nicht Implantat |
Profi-Tipp: Bewahren Sie jeden Bonusheft‑Stempel auf, auch von früheren Zahnärzten. Fehlt ein einziger Jahresstempel, fällt der Zuschuss auf die niedrigere Stufe zurück, selbst wenn Sie seit Jahrzehnten regelmäßig zur Kontrolle gehen.
Heil‑ und Kostenplan: So bereiten Sie sich richtig vor
Vor jeder Implantatbehandlung steht der Heil‑ und Kostenplan (HKP). Er listet Diagnose, geplante Leistungen und Kosten auf und ist die Grundlage, auf der die Kasse Ihren Festzuschuss berechnet.
- Fordern Sie den HKP schriftlich an, bevor Sie einer Behandlung zustimmen.
- Prüfen Sie, ob Implantatteile und Suprakonstruktion getrennt ausgewiesen sind.
- Reichen Sie den Plan bei Ihrer Krankenkasse ein, besonders wenn ein Ausnahmefall geprüft werden soll.
- Fragen Sie konkret nach Implantathersteller, Garantieleistungen und möglichen Folgekosten.
- Holen Sie sich bei größeren Summen einen zweiten HKP ein und vergleichen Sie.
Wenn Sie bereits einen HKP von einer anderen Praxis haben, bringen Sie ihn einfach mit. Bei CASA DENTALIS schauen wir uns Ihr bestehendes Angebot an und sagen Ihnen ehrlich, ob und wie wir es unterbieten können.
Zahnzusatzversicherung, Ratenzahlung und steuerliche Absetzbarkeit
Weil die Kasse nur einen Teil übernimmt, greifen viele Patienten zu einer Zahnzusatzversicherung in Deutschland. Solche Policen können einen großen Teil des Eigenanteils bei Implantaten abdecken, allerdings mit teils erheblichen Unterschieden bei Erstattungssatz, Summenstaffel und Wartezeit.
Worauf Sie achten sollten:
- Wartezeit von oft 6 bis 8 Monaten vor dem ersten Implantat‑Vertragsabschluss
- Erstattungsprozentsatz, gerade für den Implantatanteil, oft niedriger als für Zahnersatz allgemein
- Summenstaffel in den ersten Jahren, die eine sofortige Vollversorgung ausschließt
- Bestehende Behandlungspläne, die viele Versicherer vor Vertragsabschluss ausschließen
Ratenzahlungen bieten viele Praxen direkt an. Achten Sie dabei auf den effektiven Jahreszins und die Laufzeit, nicht nur auf die monatliche Rate. Steuerlich lassen sich Implantatkosten häufig als außergewöhnliche Belastung absetzen, wenn Ihre zumutbare Eigenbelastung überschritten wird. Voraussetzung ist eine detaillierte Rechnung und in der Regel eine vorherige zahnärztliche Verordnung, Belege sollten Sie deshalb lückenlos aufbewahren.
Praxis‑Perspektive: Was CASA DENTALIS für Berliner Patienten bedeutet
Geschrieben von Dr. Herbst, Zahnarzt und Mitgründer von CASA DENTALIS. Bei uns wird offen über Kosten gesprochen, gerade weil Implantatpreise so oft unklar bleiben. Viele Patienten kommen mit einem HKP einer anderen Praxis zu uns, und wir prüfen ihn ehrlich.
Was uns von einer typischen Klinik unterscheidet:
- Mehrere Standorte im Süden und Westen Berlins
- Zusammenarbeit mit Nobel Biocare für Implantate
- Preise unter dem Berliner Marktniveau möglich
- Kostenlose Erstberatung inklusive HKP‑Check
Wenn Sie unsicher sind, ob Ihr Festzuschuss richtig berechnet wurde oder ob eine Ausnahmeregelung greifen könnte, sprechen Sie uns direkt an. Wir erklären Ihnen die Zahlen, bevor Sie sich entscheiden.
Regelleistung, Festzuschuss und IGeL: Was der Unterschied bedeutet
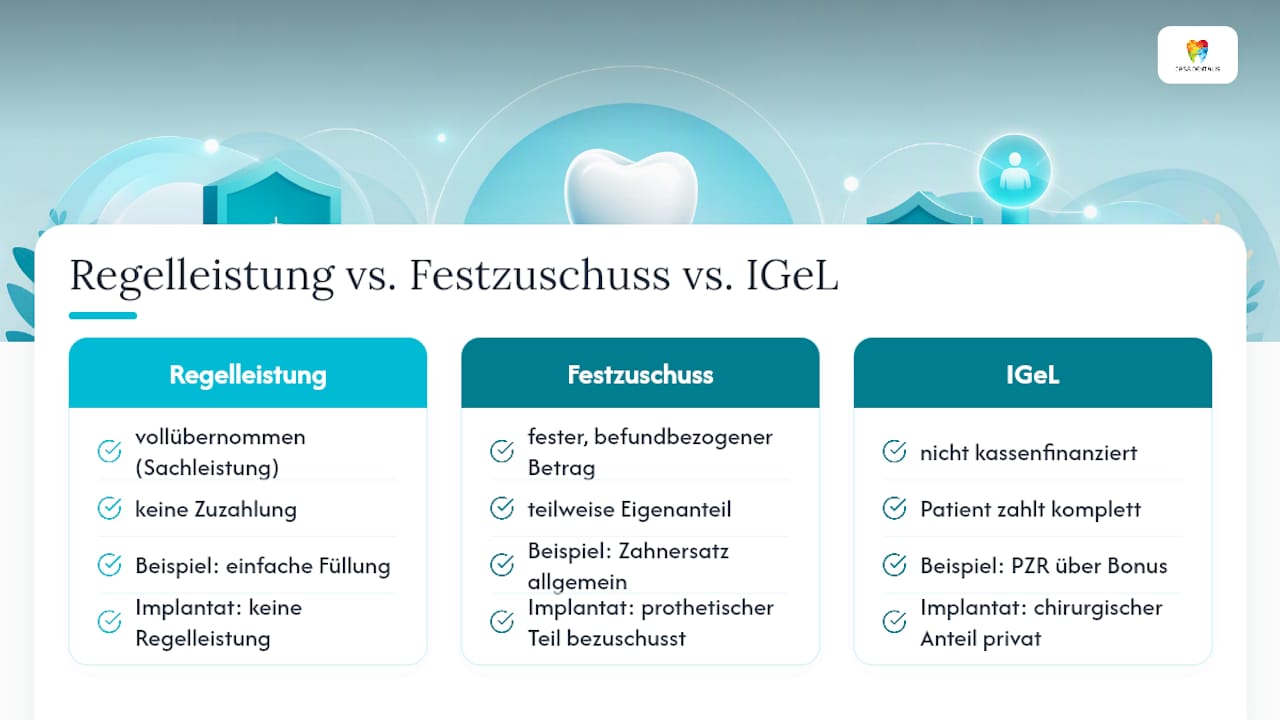
Diese drei Begriffe werden häufig verwechselt, meinen aber ganz unterschiedliche Dinge. Die Regelleistung, auch Sachleistung genannt, ist das, was die gesetzliche Krankenversicherung ohne Zuzahlung vollständig übernimmt, etwa eine einfache Füllung. Bei Zahnersatz gibt es diese Vollübernahme nicht mehr. Stattdessen tritt der Festzuschuss an ihre Stelle: ein fester, befundbezogener Betrag, der unabhängig von der tatsächlich gewählten Versorgung berechnet wird.
Eine individuelle Gesundheitsleistung, kurz IGeL, ist etwas völlig anderes. IGeL sind medizinisch meist sinnvolle, aber nicht zwingend notwendige Leistungen, die grundsätzlich niemals von der Kasse bezuschusst werden, etwa professionelle Zahnreinigungen über das Bonusheft‑Minimum hinaus. Implantate selbst fallen streng genommen nicht in die klassische IGeL‑Kategorie, weil sie Teil einer Zahnersatzversorgung sind, für die zumindest der Festzuschuss gilt. Der chirurgische Implantatanteil verhält sich aber faktisch wie eine private Zusatzleistung, da hierfür kein Zuschuss existiert.
Für Sie als Patient heißt das praktisch: Bei der Regelversorgung zahlen Sie fast nichts selbst, beim Festzuschuss einen Teil, und bei reinen IGeL‑Leistungen alles. Ein Implantat liegt irgendwo zwischen den letzten beiden Kategorien, je nachdem, welcher Teil der Behandlung gerade betrachtet wird.
Alternativen zu Implantaten in der GKV-Regelversorgung
Wer den vollen Eigenanteil eines Implantats vermeiden möchte, hat innerhalb der gesetzlichen Regelversorgung durchaus Optionen. Die klassische Alternative ist die Brücke, bei der die Nachbarzähne beschliffen und als Träger für den Zahnersatz genutzt werden. Sie gehört meist zur Regelversorgung und wird deshalb mit dem vollen Festzuschusssatz bezuschusst.
Bei größeren Zahnlücken oder zahnlosen Kiefern kommt oft die herausnehmbare Prothese infrage, die im Rahmen der Regelversorgung ebenfalls weitgehend abgedeckt ist. Diese Optionen haben ihren Preis in einem anderen Sinn: Eine Brücke belastet gesunde Nachbarzähne dauerhaft, eine Prothese kann den Kieferknochen im zahnlosen Bereich schneller abbauen lassen, weil kein Implantat den Knochen mehr stimuliert.
Manche Patienten entscheiden sich deshalb bewusst für eine Regelversorgung, weil der finanzielle Vorteil kurzfristig größer wiegt als der langfristige Komfort eines Implantats. Andere wählen genau deshalb das Implantat, weil sie den Substanzverlust an Nachbarzähnen oder Knochen vermeiden wollen. Beide Wege sind medizinisch vertretbar, die Entscheidung ist am Ende eine Abwägung zwischen Budget und langfristiger Zahnerhaltung, die am besten im persönlichen Gespräch mit dem behandelnden Zahnarzt getroffen wird.
Wie die Kostenübernahme durch die Krankenkasse abläuft
Der Ablauf folgt einem festen Muster, das Sie kennen sollten, um keine Frist zu verpassen. Zuerst untersucht der Zahnarzt Ihre Situation und erstellt den Heil‑ und Kostenplan mit allen geplanten Leistungen. Dieser Plan geht anschließend an Ihre Krankenkasse, bevor die eigentliche Behandlung beginnt, das ist entscheidend.
Die Kasse prüft den HKP und berechnet daraus den befundbezogenen Festzuschuss auf Basis Ihres Bonusheft‑Status. In der Regel dauert diese Prüfung wenige Werktage bis zu zwei Wochen, bei Ausnahmefällen mit medizinischem Gutachten kann es länger dauern. Erst nach der schriftlichen Genehmigung sollte die Implantation tatsächlich starten, denn eine nachträgliche Einreichung wird häufig nicht mehr anerkannt.
Nach Abschluss der Behandlung rechnet die Praxis die private Implantatleistung direkt mit Ihnen ab, während der Festzuschuss für die Suprakonstruktion entweder direkt mit der Kasse verrechnet oder Ihnen erstattet wird, abhängig vom Abrechnungsweg der Praxis. Bewahren Sie alle Rechnungen und den genehmigten HKP auf, sie sind wichtig für eine mögliche steuerliche Absetzung und für den Fall, dass Ihre Zahnzusatzversicherung zusätzliche Belege verlangt.
Bonusheft im Detail: Welchen Unterschied es wirklich macht
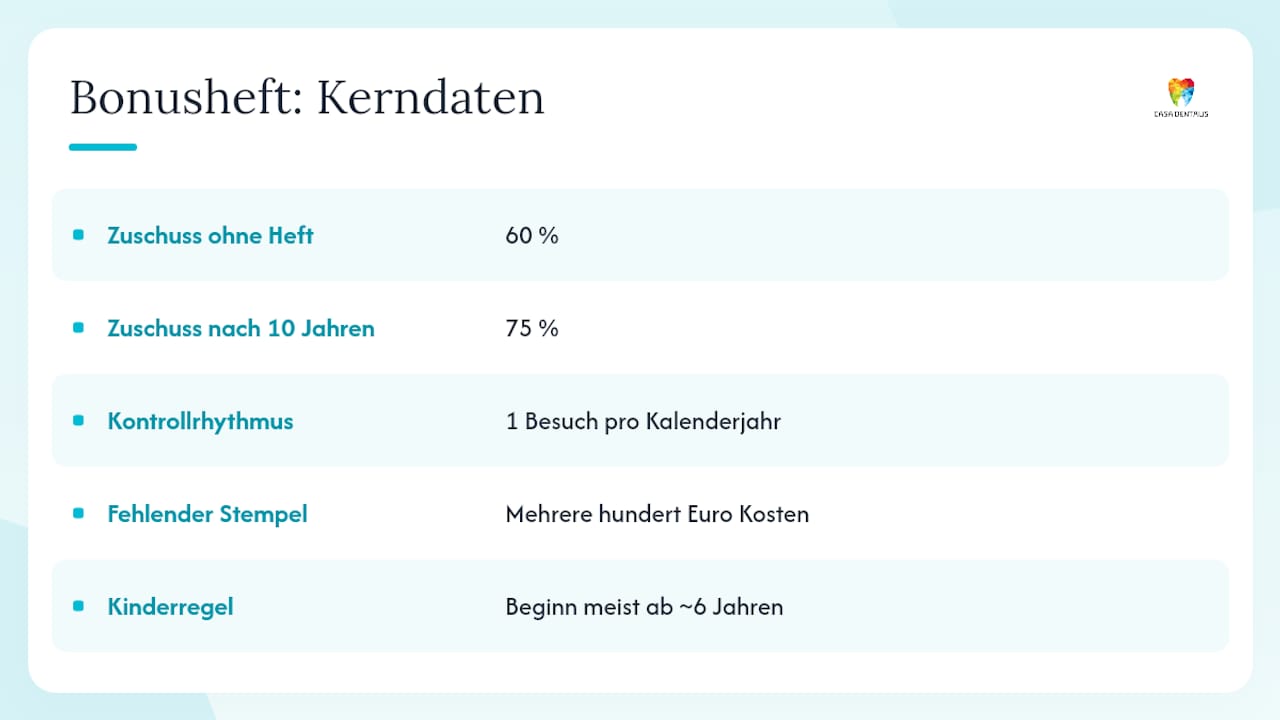
Ein einziger fehlender Stempel kann Sie mehrere hundert Euro kosten, und genau das wird oft unterschätzt. Der Sprung von 60 % ohne Bonusheft auf 75 % nach zehn Jahren lückenloser Vorsorge klingt nach 15 Prozentpunkten Unterschied, wirkt sich aber direkt auf den Eigenanteil bei jeder größeren Zahnersatzmaßnahme aus, nicht nur bei Implantaten.
Wichtig ist: Das Bonusheft muss lückenlos sein. Ein Kontrollbesuch pro Kalenderjahr reicht aus, aber jedes übersprungene Jahr setzt den Zähler zurück. Wechseln Sie die Praxis, nehmen Sie das Heft einfach mit, der neue Zahnarzt stempelt weiter. Verlieren Sie das Heft, kann der bisherige Zahnarzt die Kontrolltermine meist rekonstruieren und eine Ersatzbescheinigung ausstellen, das sollten Sie aber frühzeitig klären, bevor eine größere Behandlung ansteht.
Für Kinder und Jugendliche gilt eine Sonderregel: Das Bonusheft läuft erst ab dem Zeitpunkt, an dem die Kontrolluntersuchungen dokumentiert werden, meist ab dem sechsten Lebensjahr. Wer als junger Erwachsener plötzlich einen Zahnersatz braucht, profitiert also davon, wenn die Eltern das Heft schon früh konsequent haben stempeln lassen. Bei einer Implantatversorgung wirkt sich das Bonusheft ausschließlich auf den Zuschuss für die Suprakonstruktion aus, niemals auf die privaten Implantatkosten selbst, das bleibt auch mit zehn Jahren Vorsorge unverändert.
Voraussetzungen für die Härtefallregelung
Die Härtefallregelung ist kein automatischer Bonus, sondern eine geprüfte Ausnahme mit klaren Einkommensgrenzen. Sie greift, wenn Ihr Bruttoeinkommen unter einer bestimmten, jährlich angepassten Grenze liegt, die sich an den Regelsätzen der Sozialhilfe orientiert. Auch der Bezug bestimmter Sozialleistungen, etwa Bürgergeld oder Grundsicherung im Alter, kann automatisch als Nachweis für einen Härtefall gelten.
Wichtig ist die Reihenfolge: Sie müssen den Antrag auf Härtefallanerkennung stellen, bevor die Behandlung beginnt, idealerweise zusammen mit dem HKP. Die Kasse prüft Ihr Einkommen und gegebenenfalls das Ihres Ehepartners, denn bei Haushaltsangehörigen wird das Gesamteinkommen betrachtet, nicht nur Ihr eigenes.
Und selbst bei anerkanntem Härtefall gilt die entscheidende Einschränkung: Der volle Zuschuss von 100 % bezieht sich ausschließlich auf die Kosten der Regelversorgung, also etwa auf eine Brücke, nicht auf ein tatsächlich gewähltes Implantat. Wählen Sie trotz Härtefallanerkennung ein Implantat, zahlt die Kasse zwar 100 % dessen, was eine Brücke gekostet hätte, den erheblichen Mehrbetrag für das Implantat tragen Sie weiterhin selbst. Diese Begrenzung wird in Beratungsgesprächen häufig übersehen und führt später zu Enttäuschung, wenn die tatsächliche Rechnung deutlich höher ausfällt als erwartet.
Gibt es Reformpläne bei der Zahnimplantat-Kassenleistung?
Die grundsätzliche Trennung zwischen Regelversorgung und privat zu zahlendem Implantat gilt seit der Einführung der befundbezogenen Festzuschüsse im Jahr 2005 und ist seither in ihrer Struktur stabil geblieben. Die Festzuschussbeträge selbst werden regelmäßig an die Punktwerte der zahnärztlichen Gebührenordnung angepasst, meist im Rahmen turnusmäßiger Verhandlungen zwischen Krankenkassen und Kassenzahnärztlicher Bundesvereinigung, ohne dass sich das Grundprinzip ändert.
Aktuell gibt es keine konkret beschlossene gesetzliche Reform, welche Implantate vollständig oder in größerem Umfang in die Regelversorgung der GKV aufnehmen würde. Diskussionen über eine Ausweitung der Härtefallregelung oder höhere Bonusheft‑Prozentsätze tauchen zwar immer wieder in der Gesundheitspolitik auf, sind aber bislang nicht Gesetz geworden. Für Patienten bedeutet das: Wer heute plant, sollte sich auf die aktuellen Sätze verlassen, nicht auf eine mögliche zukünftige Verbesserung. Verfolgen Sie Ankündigungen des Bundesgesundheitsministeriums direkt, wenn Sie eine größere Implantatversorgung mittelfristig planen, denn Änderungen an den Festzuschussbeträgen werden dort veröffentlicht, bevor sie in der Praxis wirksam werden.
Wann lohnt sich ein Implantat medizinisch wirklich?
Ein Implantat lohnt sich vor allem dort, wo gesunde Nachbarzähne sonst beschliffen werden müssten oder wo der Kieferknochen ohne Belastung abzubauen droht. Rein ästhetische Wünsche wiegen medizinisch anders als der Erhalt der Kaufunktion. Am Ende ist es eine Abwägung, die Sie am besten gemeinsam mit Ihrem Zahnarzt treffen, nicht allein anhand von Preislisten.
— Dr. Herbst (Zahnarzt und Mitgründer von CASA DENTALIS)
Ihr nächster Schritt: HKP‑Check bei CASA DENTALIS
CASA DENTALIS ist die pragmatische Alternative zur klassischen Zahnklinik für Implantate in Berlin: transparente Preise, ein familiär geführtes Team an fünf Standorten im Süden und Westen der Stadt und die Partnerschaft mit Nobel Biocare für Implantate auf Premiumniveau, ohne die Preisaufschläge einer typischen Großklinik.
Wenn Sie schon ein Angebot, einen HKP von einer anderen Praxis haben, kommen Sie einfach vorbei. Auch bei Angst vor der Behandlung sind Sie bei uns gut aufgehoben, unsere Betreuung für Angstpatienten nimmt sich bewusst Zeit für Erklärungen und Pausen. Dank Öffnungszeiten von 7:30 bis 21 Uhr, sieben Tage die Woche, finden Sie fast immer einen passenden Termin.
Rufen Sie an unter 030 53 14 19 10 oder vereinbaren Sie direkt online einen kostenlosen Beratungstermin für Ihren persönlichen HKP‑Check.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Arzt. Wenden Sie sich an eine qualifizierte medizinische Fachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
Quellen
- Gesund
- Ich brauche ein Zahnimplantat. Was zahlt die TK? - Die Techniker
- Zahnärztliche Behandlung | Bundesgesundheitsministerium
- Festzuschüsse zum Zahnersatz – KZBV
FAQ
Was zahlt die gesetzliche Krankenkasse bei Zahnimplantaten?
Die Kasse zahlt keinen Zuschuss für das Implantat selbst, sondern nur einen befundbezogenen Festzuschuss für die Krone oder Brücke darauf, berechnet auf Basis der Regelversorgung.
Ist eine Zahnimplantatbehandlung bei Rheuma möglich?
Ja, rheumatische Erkrankungen schließen Implantate nicht grundsätzlich aus, allerdings muss die Knochenqualität und eine mögliche Medikation vorab zahnärztlich geprüft werden, da manche Rheumamedikamente die Einheilung beeinflussen können.
Welcher Zahnersatz bei Epilepsie?
Bei Epilepsie sind festsitzende Lösungen wie implantatgetragene Kronen oder Brücken meist sicherer als herausnehmbare Prothesen, weil bei einem Anfall keine losen Zahnersatzteile verschluckt oder aspiriert werden können. Die endgültige Entscheidung trifft der Zahnarzt in Abstimmung mit dem behandelnden Neurologen.